LQR 问题与 DP 求解
线性二次型调节器(LQR)问题建模、DP 方法逆向推导、Riccati 方程与最优增益
🎯 学完本节,你应能
- 写出 LQR 问题的系统模型与代价函数
- 用 DP 方法从终值反向推导 LQR 最优控制律
- 推导离散时间 Riccati 方程
- 理解 Completion of Squares(配方法)在 LQR 求解中的角色
🔑 核心思想
LQR 是 DP 方法在二次型代价+线性系统下的闭式解。由于代价是二次型,Bellman 方程退化为一个矩阵递推——Riccati 方程——无需穷举就能直接求出最优控制律。这是"求解 DP 问题"的黄金标准样例。
1. LQR 问题描述
线性二次型调节器(Linear Quadratic Regulator, LQR)是控制理论中最经典的问题之一,也是 DP 方法能够给出简洁闭式解的一个重要实例。
1.1 系统模型
其中 $x_k \in \mathbb{R}^n$ 为状态向量,$u_k \in \mathbb{R}^m$ 为控制输入
1.2 代价函数
- $Q \geq 0$:状态权矩阵(半正定)
- $R > 0$:控制权矩阵(正定)
- $x_N^\top Q x_N$:终值代价(terminal cost)
1.3 目标
找到最优控制序列 $\{u_0^*, u_1^*, \dots, u_{N-1}^*\}$,使得总代价 $J$ 最小化。
2. DP 求解 LQR:逆向递推
代价函数是二次型、系统是线性的,因此 Bellman 方程每一步都可以得到一个闭式解。
2.1 终值条件
2.2 逆向一步:$k = N-1$
代入 $x_N = A x_{N-1} + B u_{N-1}$:
3. 配方法与最优控制律
3.1 展开整理
3.2 Completion of Squares
对于 $u^\top M u + 2 v^\top u$ 型二次型,最小值通过配方法求得:
代入 $v = B^\top Q A x_{N-1}$,得到:
🏆 $k = N-1$ 最优控制律
这是状态线性反馈:$u_{N-1}^* = -L_{N-1} x_{N-1}$
3.3 代价函数的值
代回最优控制律:
4. Riccati 方程推导
4.1 一般形式
假设 $J_{k+1}(x_{k+1}) = x_{k+1}^\top P_{k+1} x_{k+1}$,则在时刻 $k$:
4.2 离散时间 Riccati 方程
📐 DARE
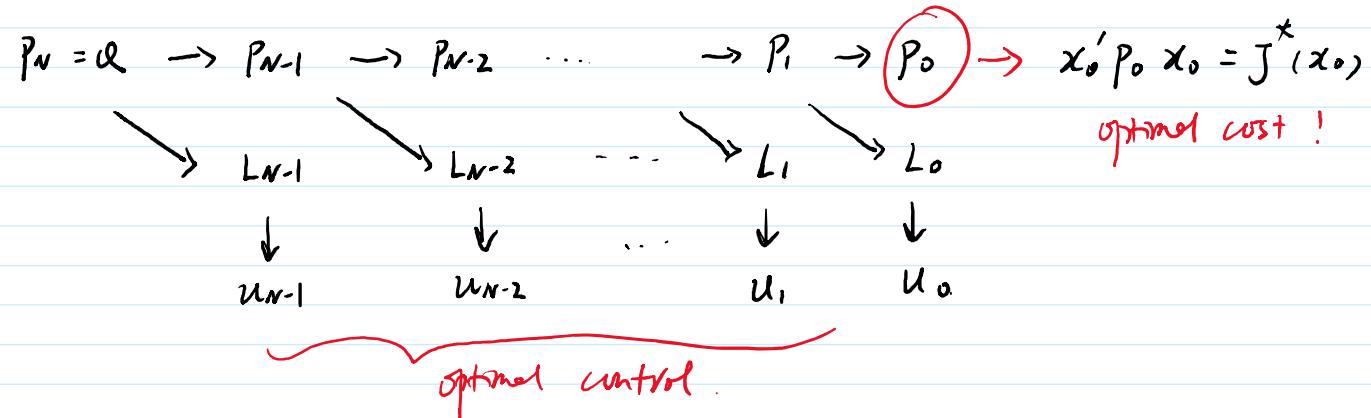
$$ P_k = A^\top P_{k+1} A + Q - A^\top P_{k+1} B \big( B^\top P_{k+1} B + R \big)^{-1} B^\top P_{k+1} A $$终值条件 $P_N = Q$,从 $k=N$ 到 $k=0$ 逆向递推
4.3 最优增益矩阵
最优控制律:$u_k^* = -L_k x_k$
5. 完整求解流程与数值例子
5.1 离线计算流程
📋 LQR 求解步骤
- 初始化:$P_N = Q$
- 对 $k = N-1, \dots, 0$ 逆向循环:
- 计算增益:$L_k = (B^\top P_{k+1} B + R)^{-1} B^\top P_{k+1} A$
- 更新 Riccati:$P_k = A^\top P_{k+1} A + Q - A^\top P_{k+1} B L_k$
- 在线执行:$u_k = -L_k x_k$
5.2 标量例子
$x_{k+1} = a x_k + b u_k$,代价 $J = x_N^2 + \sum_{k=0}^{N-1} (x_k^2 + r u_k^2)$。
取 $a = 0.9, b = 1, r = 0.1, N = 10$:
| $k$ | $p_k$ | $L_k$ |
|---|---|---|
| 10 | 1.0000 | — |
| 9 | 1.6433 | 0.9427 |
| 8 | 2.0427 | 0.9095 |
| 7 | 2.2744 | 0.8928 |
| 6 | 2.4028 | 0.8842 |
| 5 | 2.4699 | 0.8799 |
| 4 | 2.5059 | 0.8776 |
| 3 | 2.5251 | 0.8765 |
| 2 | 2.5354 | 0.8759 |
| 1 | 2.5408 | 0.8756 |
| 0 | 2.5436 | 0.8755 |
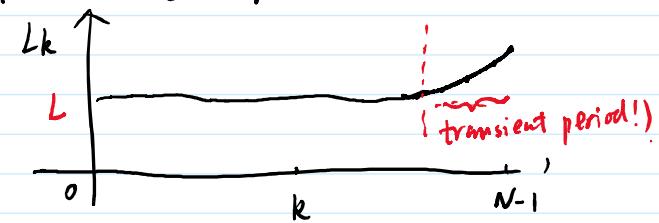
$p_k$ 和 $L_k$ 趋于稳定——引出下一节主题:稳态 LQR。
📝 练习与自测
1️⃣ 配方法验证
对 $u^\top M u + 2 v^\top u$ 配方,证明最小值在 $u = -M^{-1} v$ 处取到。
2️⃣ 标量 Riccati
$x_{k+1} = 0.8 x_k + 0.5 u_k$,$J = x_N^2 + \sum (x_k^2 + 0.2 u_k^2)$,手动计算 $p_9$($p_{10}=1$)。
3️⃣ 增益收敛
什么条件下 $P_k$ 会收敛到稳态解 $P$?提示:回忆 KF 中协方差收敛的条件。
施老师大课堂 · 研讨会系列 KF L20(1/2) · LQR 问题与 DP 求解
板书来源:KF L20 · 研讨会系列 25 · 施凌老师